Réponse rapide
Après la déclaration d’un sinistre, c’est l’assureur qui décide s’il mandate un expert ; celui-ci constate les dommages, en recherche la cause, évalue la vétusté et chiffre la remise en état, puis l’assureur fait une proposition d’indemnisation à partir de son rapport. Pour un sol abîmé, préparez des photos datées, les factures d’achat et de pose, un échantillon du revêtement et un devis de remise en état détaillé. En cas de désaccord, vous pouvez demander une contre-expertise (en principe à vos frais), puis une tierce expertise et saisir la Médiation de l’assurance.
Quand l’assureur envoie-t-il un expert après un sinistre ?
L’expertise n’est pas systématique. Hors des cas où la loi l’impose (catastrophe technologique, assurance dommages-ouvrage notamment), l’assureur décide seul, après la déclaration du sinistre, si une expertise est utile. Il la déclenche en général lorsque le montant des dommages est significatif, lorsque la cause est discutée (fuite d’un voisin, défaut de pose, infiltration ancienne), lorsque plusieurs assureurs sont concernés ou lorsque l’assuré refuse une première offre.
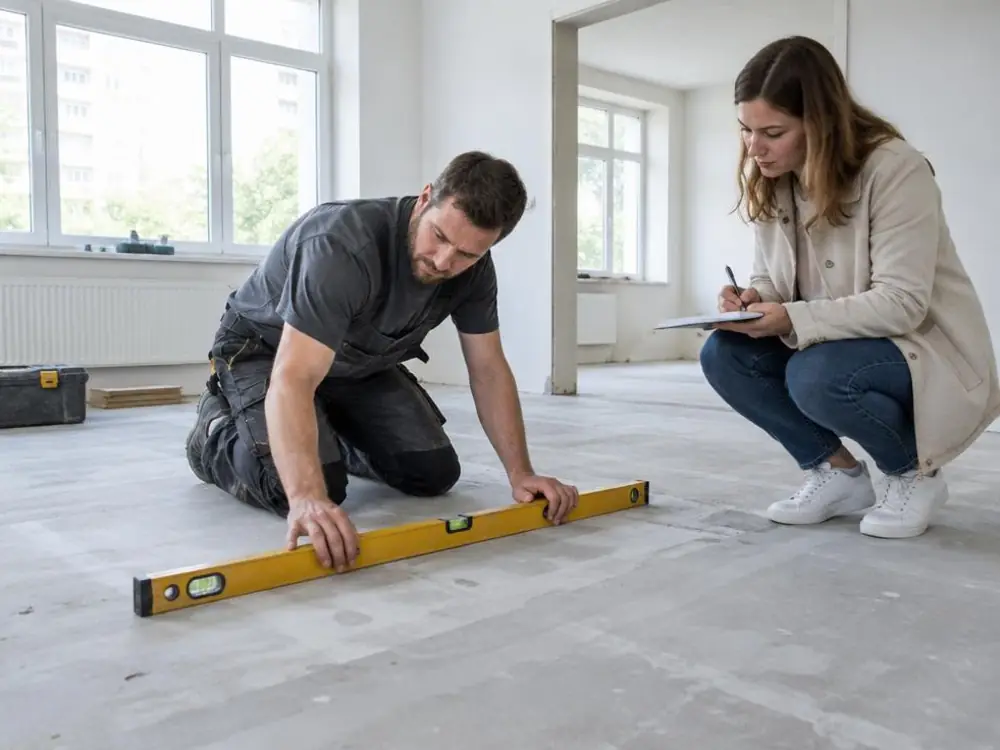
Pour un sinistre de faible importance, beaucoup d’assureurs indemnisent sur pièces : photos, devis, factures. L’expert peut aussi travailler à distance, par visioconférence ou à partir des documents transmis. Pour un sol, la visite sur place reste fréquente dès que la surface est importante ou que l’état du support doit être vérifié : une chape gorgée d’eau, un parquet gonflé ou un carrelage décollé ne s’apprécient pas toujours sur photo.
L’expert mandaté par l’assureur travaille pour le compte de l’assureur, qui paie ses honoraires. Il n’est ni votre adversaire ni votre conseil : sa mission est d’établir les circonstances, les causes et le montant des dommages. En copropriété ou entre voisins, un même expert peut intervenir pour le compte de plusieurs assureurs ; c’est le cas, sous conditions, dans la convention IRSI.
Ne lancez pas de réparation importante avant le passage de l’expert ou l’accord écrit de l’assureur. Les mesures d’urgence restent en revanche permises et attendues : couper l’eau, éponger, ventiler, déposer un revêtement qui pourrit si vous en gardez la trace (photos, échantillons).
Comment se déroule le rendez-vous d’expertise ?
L’expert vous informe à l’avance de sa visite. Vous pouvez y assister, et c’est vivement conseillé : c’est le moment d’expliquer les circonstances, de montrer l’étendue réelle des dégâts et de remettre vos justificatifs. Si le sinistre touche aussi un voisin ou les parties communes, les autres personnes concernées sont souvent convoquées en même temps.
Pour un sol, la visite suit généralement ce fil :
- constat des dommages : surfaces touchées, pièces concernées, nature du revêtement (parquet massif ou contrecollé, stratifié, carrelage, sol souple), plinthes, seuils ;
- recherche de la cause : fuite, débordement, infiltration, remontée d’humidité, défaut de pose ; l’expert peut mesurer l’humidité du support ou faire ouvrir une zone ;
- lien entre la cause et les dommages : seuls les dommages liés au sinistre garanti sont retenus ; un sol déjà usé ou mal posé n’est pas pris en charge au titre du sinistre ;
- évaluation : quantités (m², mètres linéaires de plinthes), prix de remise en état, vétusté ;
- mesures conservatoires éventuelles, comme l’assèchement du sol avant toute repose.
Le rapport doit indiquer les circonstances, les causes, les dommages et leur évaluation, avec une proposition d’indemnisation. Son délai de remise dépend de la gravité et de la complexité du dossier : quelques jours pour un dossier simple, plusieurs semaines pour un sinistre important ou contesté.
| Étape | Ce qui se passe | Délai indicatif |
|---|---|---|
| Déclaration | Vous déclarez le sinistre à votre assureur | 5 jours ouvrés pour un dégât des eaux ; 30 jours après l’arrêté pour une catastrophe naturelle |
| Décision et mandat | L’assureur indemnise sur pièces ou mandate un expert | Quelques jours à quelques semaines |
| Visite ou expertise à distance | Constat, recherche de cause, mesures, remise des justificatifs | Selon l’agenda de l’expert et l’urgence |
| Rapport | Causes, dommages, vétusté, chiffrage, proposition | Quelques jours à plusieurs semaines |
| Proposition d’indemnisation | L’assureur applique le contrat (plafonds, vétusté, franchise) | Selon le contrat |
| Paiement | Versement après votre accord | En principe dans le mois suivant l’accord (dégât des eaux, selon France Assureurs) ; délais légaux propres à la catastrophe naturelle |
Quels documents préparer pour l’expertise d’un sol abîmé ?
L’expert ne peut retenir que ce qui est prouvé. Pour un revêtement de sol, rassemblez avant la visite :
- des photos et vidéos datées, prises dès la découverte puis au fil des jours : vue d’ensemble de chaque pièce, gros plans des lames gonflées, des joints noircis, des carreaux qui sonnent creux, du niveau d’eau éventuel ;
- les factures d’achat et de pose du revêtement (et celles de la chape ou du ragréage si elles existent), qui établissent la nature du produit, la surface et la date ; à défaut, un acte notarié, un état des lieux ou des photos anciennes du logement ;
- un échantillon ou une lame déposée, l’emballage ou la référence du produit : ils permettent d’identifier une gamme et son prix actuel ;
- un ou plusieurs devis de remise en état détaillés par poste : dépose, évacuation, traitement ou assèchement du support, fourniture, pose, plinthes, seuils, déplacement du mobilier ; notre page devis pour l’assurance détaille les lignes attendues ;
- les justificatifs de la cause : facture du plombier, rapport de recherche de fuite, constat amiable dégât des eaux, courrier du syndic.
Conservez les matériaux déposés tant que l’expert ne vous a pas dit qu’ils pouvaient être jetés, ou à défaut photographiez-les avec un mètre pour l’échelle. Notez les mesures de chaque pièce : un métré précis évite les discussions sur les quantités.
Un devis de professionnel est un élément d’évaluation, pas une obligation pour l’assureur. L’expert compare les prix aux usages du marché ; un devis lisible, ventilé et cohérent avec la surface réelle est plus facilement retenu qu’un forfait global.
| Pièce | Ce qu’elle prouve | À défaut |
|---|---|---|
| Photos et vidéos datées | Étendue et évolution des dommages | Témoignages, constat amiable, constat de commissaire de justice |
| Facture d’achat du revêtement | Nature, gamme, quantité, date | Référence produit, emballage, échantillon, photos anciennes |
| Facture de pose | Mode de pose, surface, date, entreprise | Acte de vente, état des lieux, attestation de l’entreprise |
| Devis de remise en état | Coût actuel de réparation poste par poste | Chiffrage de l’expert |
| Rapport de recherche de fuite, facture du plombier | Cause et date du sinistre | Courrier du syndic, constat amiable |
| Mesures d’humidité du support | Nécessité et durée d’un assèchement | Constat de l’expert ou de l’entreprise |
Que contient le rapport d’expertise et comment le lire ?
Le rapport sert de base à la proposition de l’assureur, qui y applique ensuite les clauses du contrat : garanties souscrites, plafonds, exclusions, mode d’indemnisation (valeur d’usage ou valeur à neuf) et franchise. Pour un sol, vérifiez point par point :
- la cause retenue : c’est elle qui détermine si la garantie joue ; une « infiltration lente » ou un « défaut d’entretien » peut être exclu là où une fuite accidentelle est couverte ;
- les surfaces : toutes les pièces touchées doivent figurer, y compris celles où le revêtement est continu ; un parquet flottant posé d’un seul tenant sur plusieurs pièces ne se répare souvent pas pièce par pièce ;
- la continuité esthétique : si le revêtement d’origine n’est plus fabriqué, la question d’un remplacement plus large se pose ; la prise en charge dépend du contrat et de l’appréciation de l’expert ;
- le traitement du support : assèchement, ragréage ou reprise de chape doivent apparaître s’ils sont nécessaires ;
- la vétusté appliquée et sa justification (âge, état d’usage) ;
- les postes annexes : plinthes, seuils, déplacement du mobilier, protection, évacuation des déchets.
Si l’assureur se fonde sur le rapport pour refuser l’indemnisation, vous pouvez en demander la communication. Lisez-le à tête reposée, comparez-le avec votre devis et notez par écrit chaque écart chiffré. Une contestation argumentée, poste par poste, a plus de chances d’aboutir qu’un refus global.
Comment contester un rapport d’expertise ?
En cas de désaccord sur la cause, les surfaces ou les montants, plusieurs étapes sont possibles, de la plus simple à la plus lourde.
1. Le dialogue écrit. Adressez à l’assureur, ou à l’expert par son intermédiaire, vos observations motivées avec les pièces qui les appuient : devis comparatifs, photos, factures. Beaucoup d’écarts se règlent à ce stade.
2. La contre-expertise et l’expert d’assuré. Vous pouvez mandater un expert de votre choix, souvent appelé « expert d’assuré ». Les deux experts confrontent leurs constats lors d’une expertise amiable contradictoire. Ses honoraires sont en principe à votre charge, sauf si votre contrat comporte une garantie « honoraires d’expert » (dans la limite de son plafond). Le service public indique un coût d’au moins 800 €, qui peut dépasser 1 000 €.
3. La tierce expertise. Si les deux experts ne s’accordent pas, un troisième expert est désigné d’un commun accord ou, à défaut, par le président du tribunal judiciaire ou de commerce du lieu du sinistre. Ses frais sont partagés entre l’assureur et l’assuré.
4. La réclamation et la médiation. Écrivez au service réclamations de l’assureur. Si la réponse ne vous satisfait pas, ou en l’absence de réponse au bout de deux mois, vous pouvez saisir la Médiation de l’assurance, gratuitement, à condition qu’aucune action en justice n’ait été engagée.
5. Le juge. En dernier recours, le juge peut ordonner une expertise judiciaire. Pensez aux délais : les actions dérivant d’un contrat d’assurance se prescrivent en principe par deux ans ; la saisine du médiateur suspend ce délai.
| Recours | Qui désigne | Qui paie | Quand y penser |
|---|---|---|---|
| Observations écrites | Vous | Sans frais | Toujours, en premier |
| Contre-expertise (expert d’assuré) | Vous | Vous, sauf garantie « honoraires d’expert » | Écart important sur la cause ou le chiffrage |
| Tierce expertise | Accord des parties, sinon le président du tribunal | Frais partagés | Désaccord persistant entre les deux experts |
| Médiation de l’assurance | Saisine par l’assuré | Gratuit | Après réclamation écrite restée insatisfaite ou sans réponse sous deux mois |
| Expertise judiciaire | Le juge | Selon la décision du juge | Litige non résolu à l’amiable |
Faut-il faire appel à un professionnel du sol avant l’expertise ?
Ce n’est pas obligatoire, mais c’est souvent utile. Un artisan qui a vu le sol avant l’expert peut établir un devis de remise en état réaliste et repérer ce qu’un simple coup d’œil ne montre pas : un support encore humide, un ragréage qui se désagrège, des carreaux qui sonnent creux au-delà de la zone visible, une sous-couche à remplacer sous un parquet flottant.
Quelques précautions :
- demandez un devis détaillé poste par poste, avec les quantités mesurées, la référence du revêtement proposé et le traitement du support ;
- précisez que le devis est destiné à l’assureur : l’entreprise doit décrire l’existant et la cause apparente sans se prononcer à la place de l’expert ;
- ne signez pas le devis avant l’accord de l’assureur, sauf mesures d’urgence ;
- gardez la trace de chaque échange (courriels, rapports de mesure d’humidité).
Le professionnel peut aussi être présent lors de la visite d’expertise si vous le souhaitez, pour répondre aux questions techniques. Pour connaître les ordres de grandeur, consultez nos pages de prix, par exemple la pose de parquet, la pose de carrelage ou la dépose d’un sol.
Le site soltravaux.fr est un guide indépendant : il n’est ni assureur, ni expert, et peut seulement transmettre votre demande de devis à des professionnels partenaires.
Questions fréquentes
Peut-on refuser la visite de l’expert ?
Vous pouvez demander à décaler le rendez-vous, mais refuser l’expertise risque de bloquer l’indemnisation, l’assureur n’ayant plus les moyens d’évaluer les dommages. Si le créneau ne convient pas, proposez rapidement d’autres dates par écrit.
Peut-on jeter le parquet abîmé avant l’expertise ?
Il vaut mieux attendre l’accord de l’assureur ou de l’expert. Si la dépose est urgente pour des raisons d’hygiène ou de séchage, photographiez chaque pièce, gardez quelques lames comme échantillons et conservez la facture de l’entreprise qui a déposé.
L’expert de l’assureur est-il impartial ?
Il est mandaté et payé par l’assureur et travaille pour son compte, avec une mission technique d’évaluation. Si vous doutez de ses conclusions, vous pouvez vous faire assister par un expert d’assuré, en principe à vos frais sauf garantie spécifique du contrat.
L’expert peut-il imposer une entreprise pour les réparations ?
Certains contrats prévoient une réparation en nature par une entreprise du réseau de l’assureur, souvent proposée comme une option. Relisez votre contrat : il précise si vous gardez le libre choix de l’entreprise et comment l’indemnité est versée dans chaque cas.
Combien coûte un expert d’assuré ?
Le service public indique qu’une expertise coûte au minimum 800 € et peut dépasser 1 000 €. Certains experts d’assuré facturent un pourcentage de l’indemnité obtenue : faites préciser le mode de rémunération par écrit avant de signer.
En résumé
- L’assureur décide s’il mandate un expert, sauf cas où la loi impose l’expertise.
- Photos datées, factures d’achat et de pose, échantillon et devis détaillé sont les pièces clés pour un sol.
- Le rapport retient la cause, les dommages, la vétusté et un chiffrage ; le contrat fixe ensuite l’indemnité.
- Contre-expertise à vos frais sauf garantie spécifique, tierce expertise à frais partagés, puis Médiation de l’assurance.
- Pas de réparation importante avant l’accord de l’assureur, mais les mesures d’urgence restent nécessaires.
Obtenir un devis pour votre assurance
Un professionnel partenaire vous recontacte pour constater les dégâts et établir un devis détaillé de remise en état, à transmettre à votre assureur ou à l’expert. Gratuit et sans engagement.
Sources et références
- 1Service-public.gouv.fr – Assurance habitation : comment se déroule l’expertise ?service-public.gouv.fr
- 2France Assureurs – Le rôle de l’expert d’assurance, les étapes de l’expertisefranceassureurs.fr
- 3France Assureurs – Le recours à la Médiation de l’assurancefranceassureurs.fr
- 4France Assureurs – Assurance habitation : le règlement d’un dégât des eauxfranceassureurs.fr