Réponse rapide
Après un dégât des eaux, il faut couper l’eau, photographier les dégâts, conserver les matériaux abîmés et déclarer le sinistre à son assureur habitation dans le délai du contrat, qui ne peut pas être inférieur à 5 jours ouvrés (code des assurances, art. L113-2). Le sort du sol dépend du revêtement et de la durée d’exposition : un carrelage collé supporte souvent l’eau, alors qu’un stratifié gonflé ou une moquette imbibée d’eau sale est presque toujours à remplacer. La remise en état ne doit pas commencer avant l’accord de l’assureur ou le passage de l’expert.
Quels dégâts l’eau provoque-t-elle selon le revêtement de sol ?
Tous les sols ne réagissent pas de la même façon à une fuite. Le premier critère est la nature du revêtement : les matériaux à base de bois ou de fibres absorbent l’eau et se déforment, les matériaux minéraux la laissent passer par les joints sans se dégrader eux-mêmes, les sols souples l’emprisonnent dessous. Le second critère est ce qui se trouve sous le revêtement : colle, sous-couche, chape, isolant ou plancher bois.
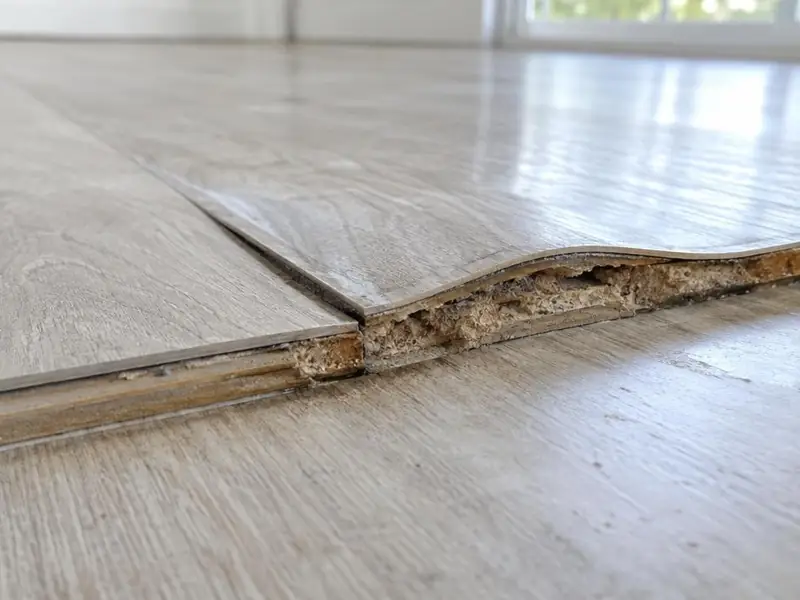
Un parquet massif gonfle puis se rétracte en séchant ; il peut garder des déformations ou des joints ouverts. Un stratifié a un panneau support en fibres de bois haute densité : une fois gonflé sur les chants, il ne revient pas à sa forme initiale. Un carrelage collé ne craint pas l’eau en surface, mais une eau qui stagne longtemps sous les carreaux peut affaiblir l’adhérence ou imbiber une chape sensible. Les sols souples (vinyle, lino) résistent en surface mais retiennent l’humidité dessous, ce qui favorise moisissures et décollements. Une moquette absorbe l’eau comme une éponge, avec un risque sanitaire si l’eau est sale.
La chape elle-même mérite attention : une chape ciment sèche lentement mais reste saine, alors qu’une chape à base de sulfate de calcium (anhydrite) peut perdre sa résistance si elle reste longtemps mouillée.
| Revêtement | Dégâts typiques | Signes à surveiller |
|---|---|---|
| Parquet massif | Gonflement, tuilage, soulèvement, taches noires | Bords des lames relevés, lames qui se soulèvent, odeur de bois humide |
| Parquet contrecollé | Gonflement, décollement de la couche d’usure, délaminage | Couche noble qui se décolle, lames qui sonnent creux |
| Stratifié | Gonflement irréversible des chants, désagrégation du panneau | Joints surélevés, bords qui s’effritent |
| Carrelage collé | Joints dégradés, perte d’adhérence si l’eau stagne | Carreaux qui sonnent creux, efflorescences blanches |
| Moquette | Imbibition, odeurs, moisissures, décollement | Tache qui s’étend, odeur persistante |
| Vinyle, lino, PVC | Eau piégée dessous, cloques, colle ramollie | Bulles, bords qui se soulèvent, taches sous le revêtement |
| Chape et isolant | Chape gorgée d’eau, isolant saturé, séchage très long | Humidité qui persiste après séchage du revêtement |
Que faire dans les premières heures après un dégât des eaux ?
Les premiers gestes limitent l’ampleur des dégâts et facilitent l’indemnisation. Dans l’ordre :
- Couper l’eau : robinet de l’appareil en cause ou robinet d’arrivée du logement (près du compteur). Si l’eau vient de chez un voisin, prévenez-le, ou le syndic s’il est absent.
- Couper l’électricité des pièces touchées si l’eau approche des prises, d’un plancher chauffant électrique ou d’appareils au sol.
- Éponger et évacuer l’eau stagnante, retirer tapis et meubles, surélever ce qui ne peut pas être déplacé.
- Photographier et filmer avant de ranger : vue d’ensemble, gros plans sur les lames, les joints, les plinthes, la source de la fuite. Un mètre posé sur la photo aide à mesurer les surfaces.
- Ne rien jeter : lames gonflées, morceaux de moquette, sous-couche. L’assureur ou l’expert peut vouloir les voir ; à défaut, gardez au moins un échantillon et des photos.
- Faire réparer la fuite : c’est une mesure d’urgence qui ne compromet pas l’indemnisation. Gardez la facture du plombier.
- Aérer sans surchauffer la pièce : un chauffage trop fort sèche le bois en surface et aggrave les déformations.
En revanche, la remise en état (dépose du sol, repose d’un nouveau revêtement) ne doit pas démarrer sans l’accord de l’assureur : Service-public.fr rappelle qu’une réparation faite avant le constat expose à une réduction ou à un refus d’indemnisation des frais de remise en état. Vous pouvez en revanche faire établir des devis dès maintenant (voir le devis de remise en état pour l’assureur).
Qui prend en charge les dégâts sur le sol : mon assurance, celle du voisin ou la copropriété ?
En pratique, l’interlocuteur principal est presque toujours votre propre assureur habitation, même si la fuite vient d’ailleurs. Le contrat multirisque habitation comprend en général une garantie « dégâts des eaux », et un locataire est tenu d’être assuré au moins pour les risques locatifs (incendie, dégâts des eaux, explosion).
Lorsque plusieurs logements ou un immeuble sont concernés, les assureurs appliquent entre eux une convention, la convention IRSI (indemnisation et recours des sinistres immeuble), en vigueur depuis le 1er juin 2018. Pour les dommages matériels jusqu’à 5 000 € HT par local, l’assureur de l’occupant du local sinistré gère le dossier et indemnise ; il ne peut se retourner contre les autres assureurs qu’au-delà de 1 600 € HT. Au-dessus de 5 000 € HT, le sinistre est traité hors convention. Cette convention organise les relations entre assureurs : elle ne remplace pas votre contrat, qui fixe garanties, plafonds et franchise.
Les revêtements de sol d’un appartement sont en principe des parties privatives ; la chape ou la dalle peuvent relever des parties communes selon le règlement de copropriété. Si la fuite provient d’une canalisation commune, l’assurance de l’immeuble souscrite par le syndic intervient aussi. Pour un logement loué, le bailleur doit être informé ; la répartition des réparations entre locataire et propriétaire dépend de l’origine du dommage.
| Situation | Qui prévenir | Remarque |
|---|---|---|
| Fuite chez vous (appareil, canalisation privative) | Votre assureur habitation | Garantie dégâts des eaux du contrat, franchise éventuelle |
| Fuite venant d’un voisin | Votre assureur + le voisin | Constat amiable commun ; en immeuble, convention IRSI entre assureurs |
| Fuite d’une canalisation commune (copropriété) | Votre assureur + le syndic | L’assurance de l’immeuble intervient pour les parties communes |
| Logement loué | Votre assureur + le propriétaire | Le constat est aussi transmis au bailleur |
| Inondation (crue, ruissellement) | Votre assureur | Garantie catastrophe naturelle si un arrêté est publié pour la commune |
Comment se passe la recherche de fuite et qui la paie ?
Tant que l’origine de l’eau n’est pas identifiée et réparée, il est inutile de refaire le sol. La recherche de fuite peut être non destructive (caméra thermique, gaz traceur, détection acoustique, humidimètre) ou destructive quand il faut ouvrir un carrelage, une chape ou une cloison pour atteindre la canalisation.
Selon Service-public.fr, dans le cas général vous faites appel à un professionnel, vous le payez, puis vous demandez le remboursement à votre assureur si votre contrat couvre ces frais. En copropriété, la recherche est en principe organisée par l’assureur de l’occupant du local d’où semble provenir la fuite, avec des exceptions (local inoccupé, occupant non assuré, recherche risquant de détruire le local). La couverture des frais de recherche et leur plafond dépendent du contrat : certains les incluent, d’autres les réservent à une option.
Deux précautions évitent les mauvaises surprises :
- contactez l’assureur avant de faire intervenir un spécialiste, sauf urgence, et méfiez-vous des dépanneurs démarchés par prospectus ;
- conservez la facture et l’attestation de réparation : elles servent au dossier et, en cas de fuite après compteur dans un logement, peuvent permettre de demander un plafonnement de la facture d’eau auprès du distributeur.
Si la recherche a nécessité de casser une partie du sol, la remise en état de cette zone fait partie des dommages à chiffrer dans le devis.
Le sol est-il récupérable ou faut-il le remplacer ?
La réponse dépend du revêtement, de la durée d’exposition et de la qualité de l’eau (eau propre d’une canalisation, eaux grises d’un lave-linge, eau chargée d’une inondation). Le tableau ci-dessous donne des tendances, pas un verdict : seul un diagnostic après séchage permet de trancher, car un parquet peut sembler perdu le premier jour et redevenir acceptable après quelques semaines.
Une exposition courte correspond à une fuite repérée et épongée en quelques heures ; une exposition longue à une fuite lente découverte tard, à une eau restée plus de 24 à 48 heures ou à une inondation. Dans tous les cas, un sol qui sent le moisi, qui reste humide en profondeur ou qui a été en contact avec des eaux usées doit être déposé pour assainir le support.
Le remplacement partiel est souvent difficile : un raccord entre lames neuves et anciennes se voit, et un modèle de carrelage peut ne plus être fabriqué (voir carrelage décollé ou fissuré). La façon dont l’assureur traite la cohérence de l’ensemble dépend du contrat et de l’appréciation de l’expert. Pour le parquet, la page parquet gonflé détaille les cas où un ponçage suffit.
| Revêtement | Exposition courte, eau propre | Exposition longue ou eau sale |
|---|---|---|
| Parquet massif | Souvent récupérable après séchage lent et ponçage | Récupérable si les lames ne sont ni pourries ni décollées ; sinon remplacement |
| Parquet contrecollé | Récupérable si la couche d’usure ne s’est pas décollée | Remplacement fréquent (délaminage, colle dégradée) |
| Stratifié | Récupérable seulement si les chants n’ont pas gonflé | À remplacer |
| Carrelage collé | Généralement récupérable (nettoyage, joints) | Récupérable si les carreaux adhèrent ; reprise des zones creuses |
| Moquette | Parfois récupérable après séchage rapide et nettoyage | À remplacer, avec la thibaude |
| Vinyle, lino collé | Récupérable si l’eau n’est pas passée dessous | Dépose pour sécher le support, souvent remplacement |
| Vinyle clipsable (SPC, LVT) | Démontage, séchage et repose possibles | Repose possible si les lames sont intactes et le support sec |
Faut-il aussi s’inquiéter de la chape et de l’isolant sous le sol ?
Oui, car c’est souvent là que se cache la plus grande partie de l’eau. Une chape flottante sur isolant ou un plancher chauffant peut garder de l’eau piégée dans la couche isolante pendant des semaines, alors que la surface paraît sèche. Une sous-couche de parquet flottant ou la thibaude d’une moquette se comportent de la même façon.
Les signes d’une humidité persistante sont une odeur de moisi, des taches qui réapparaissent au pied des murs, des plinthes qui noircissent, ou des mesures d’humidité du support qui ne baissent pas. Reposer un revêtement neuf sur un support encore humide expose à un nouveau sinistre : parquet qui tuile, colle qui ne prend pas, sol souple qui cloque, carrelage qui se décolle.
Lorsque la chape ou l’isolant sont saturés, un assèchement technique est nécessaire : déshumidificateurs, ventilation, et parfois injection d’air sec sous la chape par de petits perçages. Les techniques, les durées et les mesures de contrôle sont détaillées dans notre page sur l’assèchement d’un sol. Si l’humidité vient du terrain et non d’une fuite (remontées capillaires, dalle sans coupure de capillarité), le problème relève d’un traitement de l’humidité et, en général, pas de la garantie dégâts des eaux.
Comment préparer le dossier pour l’assureur ?
Un dossier complet accélère le règlement et évite les discussions sur l’étendue des dommages. Rassemblez :
- la déclaration faite dans le délai (voir déclarer un sinistre) et, si plusieurs personnes sont concernées, le constat amiable dégât des eaux signé par chacune ;
- les photos et vidéos datées, avec des vues d’ensemble et des détails ;
- la facture de réparation de la fuite et, le cas échéant, de la recherche de fuite ;
- les factures d’achat et de pose du sol abîmé, ou à défaut tout élément sur sa date et sa qualité (référence, carton, photos anciennes) : elles servent à apprécier la valeur et la vétusté ;
- un devis de remise en état détaillé par poste : dépose, évacuation, préparation du support, fourniture, pose, plinthes, finitions ;
- la surface exacte des pièces touchées.
L’assureur décide s’il mandate un expert ; d’après Service-public.fr, c’est en général le cas lorsque les dommages dépassent 1 600 €. Vous pouvez assister à l’expertise et y présenter vos devis. Notre page sur l’expertise après sinistre explique son déroulement et les recours en cas de désaccord.
Questions fréquentes
Puis-je déposer moi-même mon parquet mouillé avant l’expertise ?
Il vaut mieux demander d’abord l’accord de l’assureur. Si la dépose est urgente pour éviter l’aggravation (eau sous les lames, odeur), photographiez tout avant, conservez les lames et prévenez l’assureur par écrit. Une remise en état réalisée sans accord peut réduire l’indemnisation.
Le constat amiable dégât des eaux est-il obligatoire ?
Non. Il n’existe pas de modèle officiel et chaque assureur propose le sien, mais il facilite le traitement du dossier. Il est rempli et signé par toutes les personnes concernées, puis transmis aux assureurs et, le cas échéant, au propriétaire ou au syndic.
Mon carrelage a été inondé, faut-il le changer ?
Pas forcément. Un carrelage collé supporte l’eau en surface ; il faut surtout vérifier après séchage que les carreaux ne sonnent pas creux et que la chape dessous est sèche. Seules les zones décollées ou fissurées doivent en général être reprises.
Une humidité qui remonte du sol est-elle un dégât des eaux ?
En général non : les remontées capillaires ou la condensation sont des phénomènes progressifs, souvent exclus de la garantie dégâts des eaux, qui vise des événements accidentels. Vérifiez les exclusions de votre contrat et faites diagnostiquer l’origine de l’humidité.
Combien de temps attendre avant de reposer un sol ?
Le temps que le support revienne à un taux d’humidité compatible avec le revêtement prévu, ce qui se mesure. Cela va de quelques jours pour un carrelage simplement mouillé en surface à plusieurs semaines, voire plusieurs mois, pour une chape et un isolant saturés.
En résumé
- Coupez l’eau, photographiez et conservez les matériaux abîmés avant tout rangement.
- Déclarez le sinistre dans le délai du contrat, au minimum 5 jours ouvrés selon le code des assurances.
- Votre propre assureur habitation est en général l’interlocuteur principal, même si la fuite vient d’un voisin.
- Le carrelage collé se récupère souvent ; le stratifié gonflé et la moquette imbibée d’eau sale se remplacent.
- Ne reposez aucun revêtement avant d’avoir vérifié que la chape et l’isolant sont secs.
Obtenir un devis pour votre assurance
Un professionnel partenaire vous recontacte pour constater les dégâts et établir un devis détaillé de remise en état, à transmettre à votre assureur ou à l’expert. Gratuit et sans engagement.
Sources et références
- 1Service-public.fr — Assurance dégâts des eauxservice-public.gouv.fr
- 2Service-public.fr — Copropriété : quelle assurance pour les parties communes ou privatives ?service-public.gouv.fr
- 3Service-public.fr — Qui est responsable des dégradations dans un logement en location ?service-public.gouv.fr
- 4INC — L’assurance dégâts des eauxinc-conso.fr
- 5INC — Dégâts des eaux : que faire ?inc-conso.fr
- 6INC — Les conventions de règlement des sinistres entre assureursinc-conso.fr